ROICとは?ROE・ROAとの違いを計算例で解説|逆ツリーとM&A
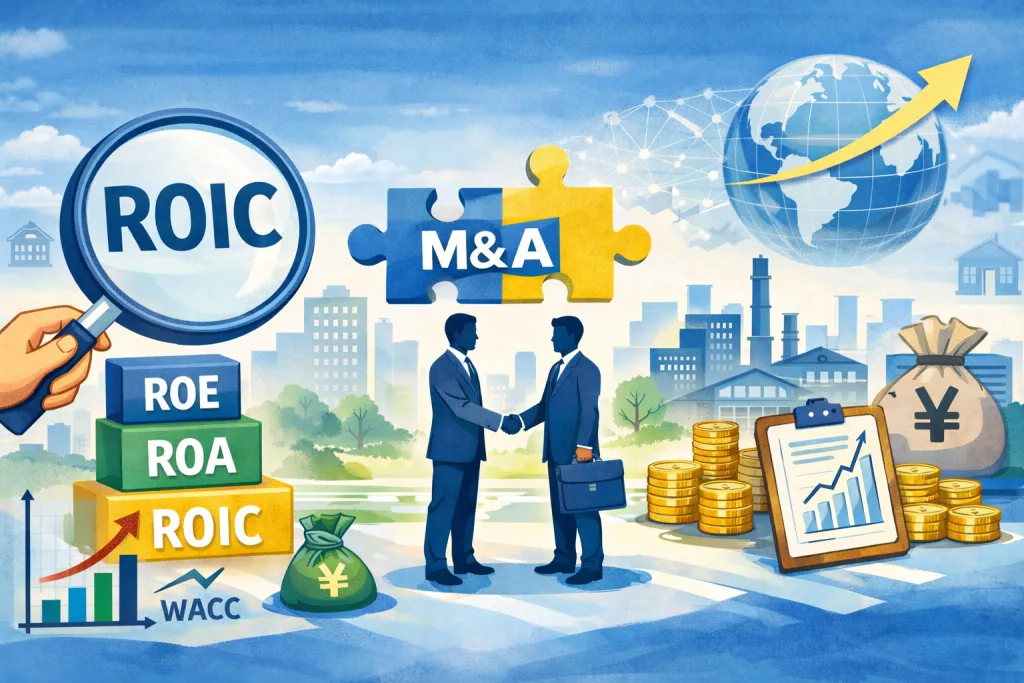
ROICとは、事業に投じた資本が税引後の営業利益をどれだけ生んでいるかを示す指標です。計算式とROE・ROAとの違いを比較表と計算例で整理し、ROEツリー・ROIC逆ツリーによる分解、WACCとの関係、M&Aでの使い方まで、わかりやすく解説します。
- 01 なぜ今、ROE・ROA・ROICがM&Aで重要なのか
- PBR1倍割れ問題が突きつけた資本効率の現実
- M&Aが“規模拡大”では評価されなくなった理由
- ROE・ROA・ROICはM&Aの“共通言語”
- バリュエーションは資本効率と直結する
- 02 ROE・ROA・ROICの違いをM&A視点で整理する
- ROEとは何を示す指標か ― 株主視点の収益力
- ROAとは何を測る指標か ― 資産全体の効率
- ROICとは何か ― 事業単位での“稼ぐ力”
- ROE・ROA・ROICの違いを一覧で比較
- なぜROICがM&Aに最も適しているのか
- 3指標を「企業の健康診断書」として読む
- 03 ROE偏重経営と「レバレッジの罠」
- ROEはなぜ簡単に“操作できてしまう”のか
- 「レバレッジの罠」とは何か
- M&Aで顕在化するレバレッジ依存のリスク
- ROEが高いのに評価されない企業の特徴
- ROEを「結果指標」として正しく位置づける
- 04 ROICと資本コスト(WACC)の関係
- 資本コスト(WACC)とは何か
- ROICとWACCの差が企業価値を決める
- なぜROICがM&Aの中心指標になるのか
- PBR1倍割れとROIC・WACCの関係
- M&Aは「資本コストを意識した投資」である
- 06 事業ポートフォリオ管理とM&Aの関係
- 事業ポートフォリオ管理とは何か
- ROICで見る「伸ばすべき事業」と「見直すべき事業」
- なぜ事業ポートフォリオ管理がM&Aと相性が良いのか
- 事業売却・撤退も重要なポートフォリオ戦略
- 事業ポートフォリオ管理がPBR改善につながる理由
- ROICを軸にした経営がM&Aの質を高める
- 07 選択と集中を進めるM&A戦略
- なぜ「全部やる経営」は評価されなくなったのか
- 選択と集中は“攻め”と“守り”の両輪
- 不採算事業の撤退は価値破壊ではない
- 買収による集中は“質”が問われる
- 選択と集中はストーリーで語る
- 選択と集中がもたらす企業体質の変化
- 08 遊休資産の整理がROICとバリュエーションを変える
- 遊休資産とは何か ― 見えにくいROIC低下要因
- なぜ遊休資産は放置されやすいのか
- 遊休資産の整理がROICに与える即効性
- 遊休資産整理とバリュエーションの関係
- M&A・事業売却は資産整理の実行手段
- 資本を軽くすることが経営の自由度を高める
- 09 ROICランキングが示す「市場の評価軸」
- なぜROICランキングが注目されているのか
- ROICランキング上位企業の共通点
- ROICランキングとバリュエーションの関係
- ROICランキングは「目標」ではなく「指標」
- ROICランキングをM&A戦略にどう活かすか
- 市場の評価軸を理解することが経営の武器になる
近年、M&Aを取り巻く評価軸は大きく変化しています。売上規模の拡大だけでは評価されにくくなり、PBR1倍割れや資本コスト(WACC)を意識した経営が求められる中で、「資本をどれだけ効率よく使っているか」が重視されるようになりました。
こうした流れの中で注目されているのが、ROE・ROA・ROICといった資本効率指標です。
本記事では、これらの指標を企業の健康診断書として捉え、ROICを軸にM&Aを再定義します。
資本コストとの関係やROIC逆ツリーによる分析、選択と集中、遊休資産の整理といった実務的な視点から、資本効率経営を実現するためのM&Aの考え方を解説します。
なぜ今、ROE・ROA・ROICがM&Aで重要なのか
近年、日本企業を取り巻く資本市場の環境は大きく変化しています。単に売上や営業利益を伸ばしているだけでは、企業価値が評価されにくい時代に入りました。投資家が強く意識しているのは「どれだけ効率よく資本を使っているか」という視点です。
その中で注目されているのが、ROE・ROA・ROICといった資本効率指標です。これらは単なる財務指標ではなく、企業の体質や戦略の質を映し出す「企業の健康診断書」ともいえる存在です。そして今や、M&Aを判断する際にも、これらの指標が共通言語として機能するようになっています。
PBR1倍割れ問題が突きつけた資本効率の現実
東京証券取引所がPBR1倍割れ企業への改善要請を打ち出して以降、多くの企業が資本効率の見直しを迫られています。
PBR1倍割れとは、市場が企業の純資産を十分に評価していない状態を意味します。言い換えれば、「その資本を預けても十分に増やせない企業」と見なされているということです。
この問題に対する根本的な解決策は、利益を増やすこと以上に「資本を効率的に使うこと」にあります。つまり、ROEやROICを改善し、資本コストを上回る収益を上げる構造をつくることが不可欠です。
- PBR1倍割れは企業価値への警鐘
- 純資産を活かせていない状態を意味する
- 利益成長だけでは評価は上がらない
- 資本効率の改善が本質的な対策
M&Aが“規模拡大”では評価されなくなった理由
かつてのM&Aは、売上規模の拡大やシェア拡大が主な目的でした。しかし現在の市場は、単なる規模の拡大では評価しません。買収によって本当にROEやROICが改善するのか、資本コスト(WACC)を上回るリターンを生むのかが厳しく問われます。例えば、売上が増えても投下資本が膨らみ、ROICが低下すれば、企業価値はむしろ毀損します。
つまり、M&Aは「やること」自体が評価されるのではなく、「資本効率を高めるかどうか」で評価される時代に入っているのです。
- 規模拡大だけでは市場は評価しない
- ROICが低下すれば企業価値は毀損
- M&Aは資本効率改善の手段
- 投資家はWACC超過リターンを求めている
ROE・ROA・ROICはM&Aの“共通言語”
ROE・ROA・ROICは、それぞれ異なる角度から企業の収益力を測る指標ですが、M&Aの場面では共通言語として機能します。買収側は「その事業はどれだけ資本効率を押し上げるのか」を見ますし、売却側も「なぜ自社の価値が評価されるのか」を説明するためにこれらの指標を用います。
特にROICは、事業単位での評価がしやすく、M&Aとの親和性が高い指標です。企業全体だけでなく、事業ポートフォリオ管理の観点からも重要性が高まっています。
- ROEは株主視点の収益力
- ROAは資産効率の指標
- ROICは事業単位での稼ぐ力を示す
- M&A判断の基準として活用される
バリュエーションは資本効率と直結する
最終的に、資本効率はバリュエーションに直結します。ROICが資本コスト(WACC)を上回る企業は、市場から高く評価されやすく、PBRやPERも上昇しやすい傾向があります。逆に、資本効率が低い企業は、いくら売上規模が大きくても評価されにくく、PBR1倍割れから抜け出せません。
つまり、M&Aは単なる戦略手段ではなく、「バリュエーションを改善するための経営判断」でもあるのです。
- ROICと企業価値は強く連動する
- WACC超過が評価向上の前提
- 資本効率はPBR改善に直結
- M&Aはバリュエーション戦略でもある
ROE・ROA・ROICの違いをM&A視点で整理する
ROE・ROA・ROICはいずれも「収益性」を示す指標ですが、何を分母にしているかによって意味が大きく異なります。M&Aを検討する際には、それぞれの指標の特性を理解し、どの場面でどの指標を使うべきかを整理しておくことが重要です。
これらの指標は、単なる財務分析ツールではなく、企業の体質や戦略の質を映し出す「企業の健康診断書」です。M&Aの意思決定においては、この健康診断書をどう読むかが成否を分けます。
ROEとは何を示す指標か ― 株主視点の収益力
ROE(Return on Equity)は、自己資本に対してどれだけの利益を生み出しているかを示す指標です。株主から預かった資本をどれだけ効率的に活用できているかを測るため、投資家が重視する代表的な指標のひとつです。
M&Aの文脈では、「この買収は最終的にROEを押し上げるのか」という問いが必ず生まれます。買収によって利益が増えても、自己資本が過度に膨らめばROEは低下します。そのため、ROEは“結果指標”としての性格が強いといえます。
- 自己資本に対する利益率
- 株主視点での収益性指標
- 投資家が重視する代表的な指標
- M&Aの最終的な成果を測るもの
ROAとは何を測る指標か ― 資産全体の効率
ROA(Return on Assets)は、総資産に対する利益率を示します。企業が保有する資産全体をどれだけ効率的に活用しているかを見る指標です。
※分子には当期純利益のほか、経常利益や事業利益(営業利益+受取利息・配当金)を使う場合もあります。比べるときは、同じ定義で計算された数字どうしを並べることが大切です。
M&Aでは、買収によって総資産が増加するため、ROAが低下するケースも少なくありません。遊休資産の整理や不採算事業の撤退が進まない企業では、ROAが慢性的に低迷しやすくなります。
- 総資産に対する利益率
- 企業全体の資産効率を示す
- 遊休資産が多いと悪化
- 事業整理の重要性を示す指標
ROICとは何か ― 事業単位での“稼ぐ力”
ROIC(Return on Invested Capital)は、投下資本に対する税引後営業利益の割合を示す指標です。事業活動に実際に使われている資本がどれだけ効率よく利益を生んでいるかを測るため、M&Aとの親和性が高い指標です。
NOPATは、営業利益から法人税等に相当する額を差し引いた利益で、営業利益 ×(1-実効税率)で求めるのが基本です。支払利息を差し引く前の利益を使うため、借入の多い会社と少ない会社を同じ土俵で比べられます。
分母の投下資本には、次の2つの捉え方があります。
- 調達側から見る:有利子負債+株主資本(事業のためのお金をどこから集めたか)
- 運用側から見る:運転資本(売上債権+棚卸資産-仕入債務)+固定資産(集めたお金を何に使っているか)
どちらを使っても考え方は同じですが、社内で定義を決めて毎期同じ方法で計算することで、推移や事業どうしの比較ができるようになります。
ROICは、企業全体だけでなく、事業単位で分解して分析することが可能です。そのため、事業ポートフォリオ管理や選択と集中の議論において中心的な役割を果たします。
- 投下資本に対する利益率
- 事業単位で分析可能
- M&A判断に最も適した指標
- 事業ポートフォリオ管理に直結
ROE・ROA・ROICの違いを一覧で比較
3つの指標の違いは、分子にどの利益を置き、分母にどの資本を置くかにあります。分母が変わると、同じ会社でも数字の意味が変わります。
| 項目 | ROE | ROA | ROIC |
|---|---|---|---|
| 日本語名 | 自己資本利益率 | 総資産利益率 | 投下資本利益率 |
| 分子 | 当期純利益 | 当期純利益(経常利益などを使う場合もある) | NOPAT(税引後営業利益) |
| 分母 | 自己資本 | 総資産 | 投下資本(有利子負債+株主資本など) |
| 誰の視点か | 株主 | 会社全体 | 事業 |
| 借入を増やしたとき | 上がりやすい | 下がりやすい | 変わりにくい |
| M&Aで確かめること | 買収後に株主へのリターンがどう変わるか | 買収で増える資産を活かせているか | 買収する事業が資本コストを上回って稼げるか |
同じ会社で3つの指標を計算すると、違いがはっきりします。以下は説明のための仮の数字です(実効税率は計算を簡単にするため30%、営業外・特別の損益はないものと置いています)。
| 項目 | 金額(仮の数字) |
|---|---|
| 総資産 | 1,000百万円 |
| うち有利子負債 | 400百万円 |
| うち買掛金などの営業上の負債 | 200百万円 |
| うち自己資本 | 400百万円 |
| 営業利益 | 100百万円 |
| 支払利息 | 10百万円 |
| 当期純利益 | 63百万円((100-10)×(1-0.3)) |
| NOPAT | 70百万円(100 ×(1-0.3)) |
- ROE:63 ÷ 400 = 約15.8%
- ROA:63 ÷ 1,000 = 6.3%
- ROIC:70 ÷(400+400)= 約8.8%
ROAとROICで差が出るのは、ROAの分母に買掛金などの営業上の負債で賄っている資産まで含まれるためです。事業に使っていない現預金や遊休資産が多い会社ほど、ROAは低く出ます。ROICは運用側から計算すれば、こうした資産を外して事業そのものの稼ぐ力を見られます。
なお、株価を使う指標(PER・PBR)とROE・ROAの関係は、PER・PBR・ROE・ROAの違いと関係で整理しています。
なぜROICがM&Aに最も適しているのか
M&Aは基本的に「事業の売買」です。そのため、事業単位での収益力を測れるROICが最も実務的な指標となります。ROEは企業全体の結果であり、ROAは資産構造の影響を強く受けますが、ROICは“その事業が本当に価値を生んでいるか”を直接示します。
特に重要なのは、ROICが資本コスト(WACC)を上回っているかどうかという視点です。この差が企業価値を生み出す源泉であり、M&Aの成否を左右します。
- 事業単位での評価が可能
- 資本構成の影響を受けにくい
- WACCとの比較が容易
- 企業価値創造の中核指標
3指標を「企業の健康診断書」として読む
ROE・ROA・ROICは、それぞれ単体で見るのではなく、組み合わせて読むことで真価を発揮します。ROEが高くてもROICが低ければレバレッジ依存の可能性がありますし、ROAが低ければ資産効率に課題があるかもしれません。
M&Aを検討する際には、この健康診断書を読み解き、「どこにメスを入れるべきか」を判断することが重要です。
- ROEは株主視点の成果
- ROAは資産の使い方
- ROICは事業の本質的な稼ぐ力
- 組み合わせて読むことで全体像が見える
ROE偏重経営と「レバレッジの罠」
ROEは株主にとって重要な指標である一方、使い方を誤ると企業価値を見誤らせる危険な側面も持っています。特にM&Aの場面では、ROEの数値だけを追いかけることで、経営の実態を見失ってしまうケースが少なくありません。
この章では、ROE偏重経営が生み出す「レバレッジの罠」と、そのリスクがM&Aでどのように顕在化するのかを整理します。
ROEはなぜ簡単に“操作できてしまう”のか
ROEは「利益 ÷ 自己資本」で算出される指標です。この式から分かる通り、利益を増やさなくても、自己資本を減らせばROEは上昇します。具体的には、借入を増やしたり、自社株買いを行ったりすることで、見かけ上のROEを引き上げることが可能です。
この構造が、ROEを過度に重視する経営を生みやすくしています。数字は改善しているように見えても、企業の稼ぐ力そのものが強くなっているとは限りません。
- ROEは分母操作で上昇する
- 借入や自社株買いで数値は改善可能
- 利益成長を伴わないROE改善が起こり得る
- 見かけの指標に注意が必要
「レバレッジの罠」とは何か
レバレッジの罠とは、借入を増やすことでROEを高めているにもかかわらず、事業の収益性や資本効率が改善していない状態を指します。一時的には株主還元や評価改善につながることもありますが、環境が悪化した際のリスクは大きくなります。
特にM&Aにおいては、買収資金を借入で賄うことでROEを維持・向上させようとするケースがあり、この罠に陥りやすくなります。ROEの上昇が稼ぐ力によるものか借入によるものかは、後述のROEツリーで分解すると見分けられます。
- 借入増加によるROE改善
- 事業の稼ぐ力は変わらない
- 財務リスクだけが高まる
- 環境変化に弱い構造
M&Aで顕在化するレバレッジ依存のリスク
M&Aは多額の資金を必要とするため、財務レバレッジを使いやすい局面です。しかし、買収後の事業が十分なキャッシュフローを生まなければ、返済負担が企業全体を圧迫します。
この場合、ROEは高く見えても、ROICが低下し、結果として企業価値が毀損することになります。つまり、ROEだけを見て判断したM&Aは、後から大きな代償を払う可能性があるのです。
- 借入による買収はROEを押し上げやすい
- キャッシュフロー不足が致命傷になる
- ROIC低下が企業価値を毀損
- 表面的なROEに惑わされやすい
ROEが高いのに評価されない企業の特徴
市場では、ROEが高いにもかかわらず、PBRが低迷している企業も少なくありません。こうした企業は、レバレッジ依存や低ROIC構造を見抜かれているケースが多くあります。投資家は、単年度のROEではなく、「持続的に資本コストを上回れるか」を見ています。ROEの高さだけでは、長期的な評価にはつながらないのです。
- ROEは高いがPBRは低い
- 財務レバレッジ依存が強い
- ROICが資本コストを下回る
- 持続性への不安がある
ROEを「結果指標」として正しく位置づける
ROEは軽視すべき指標ではありませんが、あくまで結果として捉えるべき指標です。ROICを改善し、事業の稼ぐ力を高めた結果としてROEが上がる状態が、健全な姿といえます。
M&Aにおいても、「ROEが上がるか」ではなく、「ROICが改善し、その結果としてROEがどう変わるか」という順序で考えることが重要です。
- ROEは目的ではなく結果
- ROIC改善が先
- 健全な資本効率向上が重要
- M&A判断の順序を誤らない
ROICと資本コスト(WACC)の関係
ROICを語るうえで欠かせないのが、資本コスト(WACC)の存在です。ROICが企業の「稼ぐ力」を示す指標であるのに対し、WACCは「資本に期待されている最低限のリターン」を示します。
M&Aにおいて重要なのは、単にROICが高いかどうかではなく、「ROICが資本コスト(WACC)を上回っているか」という視点です。この差こそが、企業価値を生み出す源泉となります。
資本コスト(WACC)とは何か
WACC(Weighted Average Cost of Capital)は、企業が資金を調達する際に負担している平均的なコストを示します。株主資本コストと負債コストを加重平均したものであり、企業が最低限確保すべきリターンの水準といえます。
企業は、資本を無償で使えているわけではありません。株主は配当や株価上昇を期待し、金融機関は利息を求めます。これらを合算した期待リターンがWACCです。
- 株主資本コストと負債コストの加重平均
- 企業が超えるべき最低リターン水準
- 投資判断の基準となる指標
- 市場からの期待値を数値化したもの
ROICとWACCの差が企業価値を決める
ROICがWACCを上回っていれば、その企業は資本コスト以上の利益を生み出していることになります。この状態は「価値創造」と呼ばれます。逆に、ROICがWACCを下回る場合、企業は資本を破壊している状態にあります。
M&Aにおいては、買収後のROICがWACCを上回るかどうかが極めて重要です。規模が拡大しても、ROICが低下すれば企業価値は毀損します。
- ROIC>WACCは価値創造
- ROIC<WACCは価値破壊
- 差分が企業価値の源泉
- M&A判断の核心
なぜROICがM&Aの中心指標になるのか
M&Aは多くの場合、多額の投下資本を伴います。そのため、投下資本に対してどれだけ効率的に利益を生めるかを示すROICは、極めて相性の良い指標です。ROEは資本構成に左右されやすく、ROAは事業の本質的な稼ぐ力を直接的には示しません。その点、ROICは「その事業が本当に資本コストを上回れるのか」という問いに直接答えます。
- 投下資本に対する利益率
- 財務構造の影響を受けにくい
- 事業単位で評価可能
- M&Aとの親和性が高い
PBR1倍割れとROIC・WACCの関係
PBR1倍割れ企業は、市場から「資本を効率的に活用できていない」と見なされているケースが多くあります。その背景には、ROICがWACCを下回っている、あるいはその状態が継続しているという構造があります。PBRを改善するためには、単なる利益成長ではなく、ROICを資本コスト以上に引き上げる構造転換が求められます。その具体策のひとつが、事業ポートフォリオの見直しやM&Aです。
- PBR低迷は資本効率への疑問
- ROIC<WACCが続くと評価は上がらない
- 利益成長だけでは不十分
- 構造転換が必要
M&Aは「資本コストを意識した投資」である
M&Aは戦略イベントであると同時に、巨大な投資行為でもあります。したがって、感覚や規模拡大の論理だけで判断するのではなく、「この投資は資本コストを上回るか」という視点で評価すべきです。買収価格(バリュエーション)も、この観点から逆算されます。高すぎる価格で買収すれば、ROICは下がり、WACCを上回れなくなります。
- M&Aは大型投資
- WACCを超えるリターンが前提
- 買収価格はROICに直結
- バリュエーション判断が重要
ROEツリー・ROIC逆ツリーで指標を分解する
ROEやROICは、1つの数字だけを見ても「なぜその水準なのか」はわかりません。掛け算の要素に分解することで、利益率・回転率・財務レバレッジのどこに原因があるかが見えてきます。本章では、代表的な2つの分解方法と、M&Aでの使い方を整理します。
ROEツリー(3分解)とは
ROEツリーは、ROEを3つの要素の掛け算に分解する考え方で、デュポン分解とも呼ばれます。
- 売上高当期純利益率(当期純利益 ÷ 売上高):売上からどれだけ利益を残せているか
- 総資産回転率(売上高 ÷ 総資産):資産をどれだけ売上に結びつけているか
- 財務レバレッジ(総資産 ÷ 自己資本):自己資本の何倍の資産を使っているか
前の2つを掛けるとROAになるため、ROE = ROA × 財務レバレッジとも表せます。ROEが上がったとき、それが稼ぐ力(ROA)の改善によるものか、借入の増加(財務レバレッジ)によるものかを切り分けられる点が、このツリーの使いどころです。
先ほどの仮の会社で、借入を200百万円増やし、同じ額の自社株買いを行った場合を考えます(借入の金利は既存と同じ2.5%と置きます)。
| 指標 | 実行前 | 実行後 |
|---|---|---|
| 財務レバレッジ | 2.5倍(1,000 ÷ 400) | 5.0倍(1,000 ÷ 200) |
| ROA | 6.3% | 約6.0% |
| ROE | 約15.8% | 約29.8% |
| ROIC | 約8.8% | 約8.8%(変わらない) |
ROEはほぼ2倍になりますが、ROAはわずかに下がり、ROICは変わりません。事業の稼ぐ力は変わらず、財務レバレッジだけでROEが上がった状態で、先に触れた「レバレッジの罠」を数字で確かめた形です。
ROIC逆ツリーとは|利益率×回転率から現場の指標へ
ROIC逆ツリーは、全社や事業のROICを頂点に置き、各部門が日々の業務で動かせる指標まで分解した図です。経営の目標(ROIC)を、現場の目標に落とし込むために使われます。
出発点は、ROICを利益率と回転率の2つに分ける式です。
この2つを、さらに細かい要素へ分解していきます。
- 税引後営業利益率を高める
- 売上総利益率:販売単価、原価率、製品・サービスの構成
- 販管費率:人件費、広告宣伝費、物流費
- 投下資本回転率を高める
- 運転資本:売掛金の回収日数、在庫の回転日数、買掛金の支払日数
- 固定資産:設備の稼働率、遊休資産・不採算拠点の有無
末端まで分解すると、「在庫の回転日数を短くすれば運転資本が減り、ROICが上がる」というように、現場の改善とROICのつながりが見えるようになります。本記事で扱う事業ポートフォリオ管理や遊休資産の整理も、このツリーのどの枝を動かす施策かで整理できます。
| 項目 | ROEツリー | ROIC逆ツリー |
|---|---|---|
| 頂点に置く指標 | ROE | ROIC |
| 分解する要素 | 利益率・総資産回転率・財務レバレッジ | 利益率・投下資本回転率と、その先の現場の指標 |
| 見えること | ROEの変化が稼ぐ力によるものか、借入によるものか | どの事業・どの業務が資本効率を下げているか |
| 使われる主な場面 | 株主・投資家への説明、財務方針の検討 | 事業部門の目標設定、事業ポートフォリオの見直し |
| M&Aでの使いどころ | 買収資金の調達方法がROEに与える影響の確認 | 買収対象の分析と、買収後の改善計画づくり |
M&AでROIC逆ツリーをどう使うか
ROIC逆ツリーは、買収の前と後で使い道が変わります。
- 買収前の分析:対象会社のROICを利益率と回転率に分け、どちらで稼いでいる会社かを確かめます。売掛金や在庫、遊休資産の実態は財務DDで裏付けを取ります。
- 買収価格の検討:買収後の投下資本には、支払った対価のうち純資産を上回る部分(のれん)も含まれます。高く買うほど投下資本が膨らみ、ROICは下がるため、買収後のROICが資本コスト(WACC)を上回るかを価格とセットで確認します。
- 買収後の改善計画:ツリーの末端の指標(回収日数・在庫日数・原価率など)をPMIの目標に組み込み、改善の進み具合をROICで追いかけます。
中小企業のM&Aでは、厳密なROICを出すための情報がそろわないこともあります。その場合でも、「利益率で稼ぐ会社か、回転率で稼ぐ会社か」という2つの軸で見るだけで、買収後にどこへ手を入れるかの見通しが立てやすくなります。
事業ポートフォリオ管理とM&Aの関係
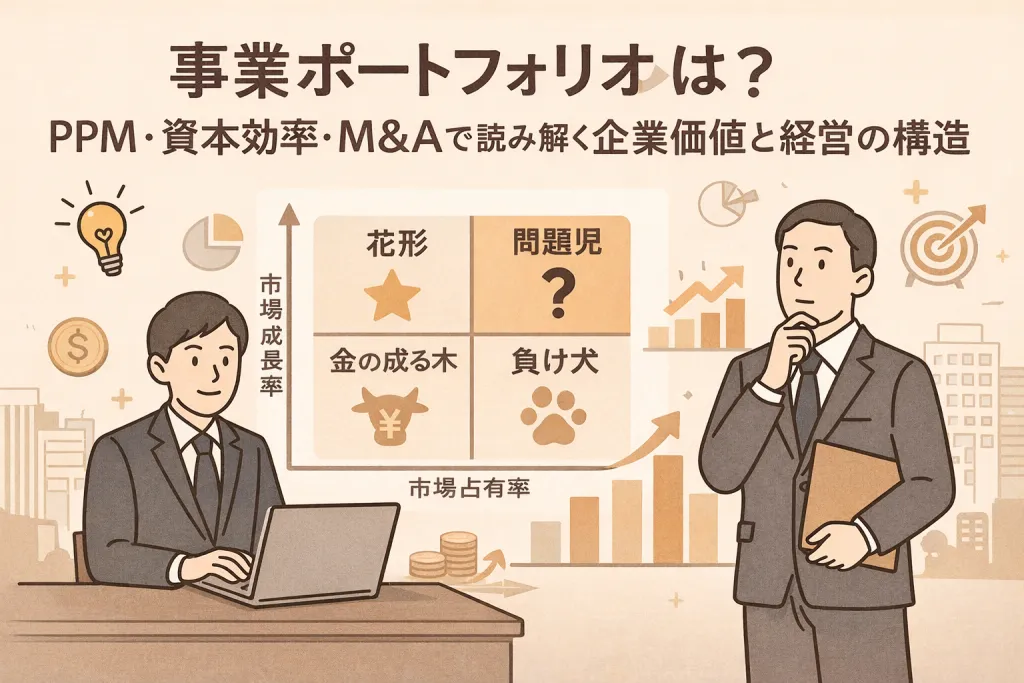
ROICをM&Aの判断軸として活用するためには、個別案件の評価だけでなく、企業全体をどう構成するかという視点が欠かせません。そこで重要になるのが、事業ポートフォリオ管理です。
事業ポートフォリオ管理とは、複数の事業をROICなどの共通指標で横断的に評価し、経営資源をどこに配分し、どこを見直すかを判断する考え方です。M&Aは、そのポートフォリオを再構築するための有力な手段となります。
事業ポートフォリオ管理とは何か
事業ポートフォリオ管理は、各事業を個別最適ではなく、全体最適の視点で捉える経営手法です。売上規模や成長率だけでなく、ROICという共通言語で事業を比較することで、経営の意思決定が明確になります。これにより、「どの事業が企業価値を生んでいるのか」「どの事業が資本を滞留させているのか」が可視化されます。
- 事業を横並びで評価する手法
- ROICを共通指標として活用
- 全体最適の視点で判断
- 経営資源配分の基盤
ROICで見る「伸ばすべき事業」と「見直すべき事業」
ROICを用いた事業ポートフォリオ管理では、事業は大きく三つに分類されます。高ROICで成長余地のある事業、ROICは低いが改善余地のある事業、そしてROICが低く改善が見込めない事業です。
M&Aは、前者を強化し、後者を見直すための手段として機能します。
- 高ROIC・高成長事業は重点投資対象
- 低ROICだが改善余地がある事業は再構築
- 低ROICかつ改善困難な事業は撤退検討
- ROICが意思決定の軸
なぜ事業ポートフォリオ管理がM&Aと相性が良いのか
M&Aは、事業の「足し算」や「引き算」を伴います。そのため、事業ポートフォリオ管理の枠組みと非常に相性が良い手法です。買収はポートフォリオに新たな事業を加える行為であり、売却はポートフォリオから事業を外す行為です。ROICという基準があれば、感情や過去の経緯に左右されず、合理的な判断が可能になります。
- M&Aは事業構成を変える行為
- 買収はポートフォリオの追加
- 売却はポートフォリオの最適化
- ROICが判断基準になる
事業売却・撤退も重要なポートフォリオ戦略
M&Aというと「買う」ことに目が向きがちですが、「売る」「撤退する」ことも重要な戦略です。不採算事業の撤退や事業売却は、ROICを引き上げる即効性の高い施策となります。遊休資産を抱え続けるよりも、資本を回収し、高ROIC事業へ再配分する方が企業価値は高まります。
- 事業売却もM&Aの一形態
- 不採算事業の撤退は価値創造
- 投下資本の回収がROICを改善
- 経営資源の再配分が可能
事業ポートフォリオ管理がPBR改善につながる理由
事業ポートフォリオ管理を通じてROICを引き上げることは、PBR改善にも直結します。市場は、どの事業で価値を生み、どの事業を整理しているのかを注視しています。戦略的なM&Aや事業売却を通じて、資本効率改善のストーリーを示すことができれば、企業評価は大きく変わります。
- ROIC改善はPBR改善につながる
- 戦略的な資本配分が評価される
- ストーリーのあるM&Aが重要
- 市場との対話がしやすくなる
ROICを軸にした経営がM&Aの質を高める
事業ポートフォリオ管理が定着すると、M&Aは場当たり的な施策ではなくなります。「このM&Aは全社ROICをどう変えるのか」という問いが自然に生まれ、判断の質が高まります。結果として、M&Aは規模拡大ではなく、企業価値向上のための戦略手段として機能します。
- M&Aの判断基準が明確になる
- 全社視点での意思決定
- 規模拡大志向からの脱却
- 企業価値向上につながる
選択と集中を進めるM&A戦略
事業ポートフォリオ管理が「現状を可視化する手法」だとすれば、選択と集中は「具体的な行動」です。ROICを軸にした経営では、すべての事業を均等に扱うのではなく、価値を生む領域に資本を集中させることが求められます。
その実行手段として、M&Aは極めて有効です。買収による強化、売却による整理の両面から、ポートフォリオを再構築することができます。
なぜ「全部やる経営」は評価されなくなったのか
かつては多角化が安定経営の象徴とされていました。しかし現在の市場は、分散そのものを評価しません。むしろ、資本効率が低い事業を抱え続けることが、ROIC低下やPBR1倍割れの原因になると見なされています。企業価値を高めるには、明確な強みを持つ事業に資源を集中する姿勢が必要です。
- 多角化は必ずしも評価されない
- 低ROIC事業が全体を押し下げる
- 強みの明確化が重要
- 集中戦略が市場に評価される
選択と集中は“攻め”と“守り”の両輪
選択と集中というと、縮小や撤退といった守りの印象を持たれがちですが、本質は攻めと守りの両立です。高ROIC事業への追加投資や戦略的買収は攻めの集中であり、不採算事業の撤退は守りの集中です。
M&Aはこの両方を実行できる数少ない経営手段です。
- 高ROIC事業への積極投資
- 成長分野の買収
- 不採算事業の撤退
- 資源再配分による価値創造
不採算事業の撤退は価値破壊ではない
不採算事業の撤退は、短期的には売上減少や一時的損失を伴う場合があります。しかし、ROICが資本コスト(WACC)を下回る事業を抱え続けることの方が、長期的には価値破壊につながります。
撤退や売却は「敗北」ではなく、資本効率を高めるための戦略的判断です。
- ROIC<WACC事業は見直し対象
- 一時的損失より長期価値を重視
- 投下資本回収がROIC改善に直結
- 売却も前向きな戦略
買収による集中は“質”が問われる
一方で、成長分野への買収も慎重な判断が必要です。売上規模や話題性ではなく、ROICが改善するかどうかが基準となります。高値掴みをすれば、投下資本が膨らみ、ROICが低下します。バリュエーションを冷静に見極めることが不可欠です。
- 成長性だけで判断しない
- ROIC改善が前提
- 過大なバリュエーションはリスク
- 投下資本の増加に注意
選択と集中はストーリーで語る
選択と集中は、単なる数字の改善ではなく、経営の方向性を示すメッセージでもあります。なぜこの事業を残し、なぜこの事業を売却するのか。その説明が明確であれば、投資家からの信頼も高まります。ROICを軸にしたストーリーは、企業価値向上への説得力を持ちます。
- 経営判断の背景を説明
- ROICを軸に語る
- 投資家との対話が円滑
- バリュエーション改善につながる
選択と集中がもたらす企業体質の変化
選択と集中を進めることで、企業は身軽になります。投下資本が圧縮され、意思決定が速くなり、成長分野への投資余力が生まれます。結果として、ROICが改善し、資本コストを上回る収益構造が定着します。
- 投下資本の圧縮
- 経営資源の再配分
- 迅速な意思決定
- 企業体質の強化
遊休資産の整理がROICとバリュエーションを変える
ROIC改善というと、売上成長や利益率向上といった「攻め」の施策が注目されがちですが、実務では「資本を軽くする」ことが、より即効性の高い打ち手になるケースも少なくありません。その代表例が、遊休資産の整理です。
遊休資産は、直接的な損失を生まない一方で、ROICを確実に押し下げ、企業価値やバリュエーションに悪影響を及ぼします。M&Aや事業売却は、この問題を解決する有効な手段です。
遊休資産とは何か ― 見えにくいROIC低下要因
遊休資産とは、事業活動に十分に活用されていない資産のことを指します。使われていない不動産、過剰な設備、余剰な運転資本、持分法適用会社の株式などが典型例です。これらの資産は損益計算書上では目立ちにくいものの、投下資本としてROICの分母に含まれるため、資本効率を確実に低下させます。
- 使用されていない不動産・設備
- 過剰な在庫や運転資本
- 収益に貢献しない投資
- ROICの分母を膨らませる要因
なぜ遊休資産は放置されやすいのか
遊休資産が放置されやすい理由は、「目立った赤字を出さない」ことにあります。利益を直接圧迫しないため、優先順位が下がりがちです。また、過去の投資判断や組織的な経緯が、整理を難しくしているケースもあります。しかし、資本コスト(WACC)を意識した経営では、使われていない資本もコストを生んでいると考えます。
- 赤字にならないため後回し
- 過去の投資への心理的抵抗
- 組織的なしがらみ
- 資本コスト意識の欠如
遊休資産の整理がROICに与える即効性
遊休資産を売却・圧縮すると、NOPATが変わらなくてもROICは改善します。分母である投下資本が減少するためです。この効果は、利益改善よりも即効性が高い場合があります。
特に、M&Aや事業売却を通じて資産を切り離すことで、ROICを一段階引き上げることが可能になります。
- 投下資本の圧縮
- 利益を変えずにROIC改善
- 即効性の高い施策
- M&Aとの親和性が高い
遊休資産整理とバリュエーションの関係
ROIC改善は、そのままバリュエーション改善につながります。市場は、資本を効率的に使っている企業を高く評価します。遊休資産を抱えたままの企業は、「資本を持て余している」と見なされ、PBRやEV/IC(企業価値/投下資本)が低迷しやすくなります。資産整理によってROICがWACCを上回る構造が明確になれば、評価は大きく変わります。
- ROIC改善は評価向上につながる
- 資本効率への姿勢が評価される
- PBR・EV/ICの改善
- 市場からの信頼回復
M&A・事業売却は資産整理の実行手段
遊休資産の整理は、内部施策だけでは限界があります。事業単位で資産が紐づいている場合、M&Aや事業売却が最も合理的な解決策となります。特に、不採算事業の撤退と組み合わせることで、資産と同時に経営の複雑さも削減できます。
- 事業売却による資産切り離し
- 不採算事業撤退との相乗効果
- 組織のシンプル化
- ROIC改善の加速
資本を軽くすることが経営の自由度を高める
遊休資産を整理し、投下資本を圧縮することで、企業は財務的にも戦略的にも身軽になります。新たな投資や成長分野へのM&Aに踏み出しやすくなり、選択肢が広がります。ROICを意識した経営とは、「資本を増やすこと」ではなく、「必要なところにだけ使うこと」といえます。
- 財務体質の改善
- 投資余力の創出
- 成長分野への集中
- 経営の柔軟性向上
ROICランキングが示す「市場の評価軸」
近年、投資家や経営層の間でROIC(投下資本利益率)ランキングが注目されています。ROICは、事業に投じた資本に対してどれだけ効率的に利益を生んでいるかを示す指標で、売上や利益額だけでは見えにくい資本効率の高さを比較できる尺度として評価されています。市場はこのROICを通じて企業の本質的な稼ぐ力を見極めようとしており、ランキングはその評価軸を可視化したもののひとつです。
ROICランキングは、投下資本に対する利益率で企業を並べたもので、業種をまたいで資本効率を比べられる点に特徴があります。ただし、業種によって必要な設備や在庫の量が異なるため、順位を見るときは同業他社との比較を合わせて行うことが大切です。
なぜROICランキングが注目されているのか
ROICランキングが注目される背景には、「規模」や「売上成長」だけでは企業価値を測れなくなったという市場の変化があります。投資家は、限られた資本をどれだけ効率的に使い、持続的に価値を生み出しているかを重視しています。ROICは、その問いに最も端的に答える指標であるため、ランキングという形で比較されるようになりました。
- 規模より資本効率が重視される時代
- 売上成長=価値創造ではない
- ROICは持続性を測る指標
- 市場の関心が集中している
ROICランキング上位企業の共通点
ROICランキング上位に位置する企業には、いくつかの共通した特徴があります。それは、単に利益率が高いということではなく、資本の使い方が極めて明確である点です。これらの企業は、事業ポートフォリオ管理や選択と集中を徹底し、ROICが資本コスト(WACC)を上回る事業に経営資源を集中させています。
- 明確な事業領域への集中
- 高ROIC事業への資源配分
- 不採算事業の早期整理
- 投下資本を増やしすぎない経営
ROICランキングとバリュエーションの関係
ROICランキング上位企業は、総じて市場から高いバリュエーションを付与されています。ROICがWACCを上回る状態が安定して続いているため、将来のキャッシュフローに対する信頼度が高いからです。逆に、ROICが低迷している企業は、たとえ売上規模が大きくても、PBRやEV/ICが伸び悩む傾向にあります。
- 高ROIC企業は高評価されやすい
- WACC超過が評価の前提
- バリュエーションは期待値の反映
- ROICは市場評価の土台
ROICランキングは「目標」ではなく「指標」
ROICランキングは目を引きますが、順位そのものを目的にするべきではありません。重要なのは、「なぜ自社のROICがその水準なのか」「何が足を引っ張っているのか」を理解することです。ランキングは、あくまで自社の立ち位置を知るための参考指標であり、改善の方向性を考える材料です。
- 順位を追うことが目的ではない
- 自社の課題を知るための指標
- 他社との比較で改善点が見える
- 内部改革のヒントになる
ROICランキングをM&A戦略にどう活かすか
ROICランキングの考え方は、M&A戦略にも応用できます。買収候補企業のROICを確認することで、その事業が資本効率の観点から魅力的かどうかを判断できます。また、自社がROICランキング上位企業に近づくために、どの事業を強化し、どの事業を整理すべきかを考える指針にもなります。
- 買収候補の質を見極める
- ROIC改善につながるM&Aを選別
- ポートフォリオ再構築の指針
- 戦略的なM&A判断が可能
市場の評価軸を理解することが経営の武器になる
市場が何を評価しているかを理解することは、経営そのものを進化させます。ROICランキングは、その評価軸を分かりやすく示したひとつの結果です。ROICを意識した経営とM&Aを積み重ねることで、企業は市場との対話がしやすくなり、結果として持続的な企業価値向上につながります。
- 市場視点を経営に取り込む
- 評価軸を理解することが重要
- ROICは共通言語になる
- 企業価値向上への近道
ROE・ROA・ROICに関するよくある質問
ROE・ROA・ROICについてよく寄せられる疑問にお答えします。
Q. ROICとは簡単に言うと?
A. 事業に投じたお金が、本業の利益をどれだけ生んでいるかを示す割合です。
税引後の営業利益(NOPAT)を投下資本で割って求めます。借入か自己資金かという調達方法に左右されにくいため、事業そのものの稼ぐ力を比べるときに使われます。
Q. ROEとROICの違いは何ですか?
A. 分母が自己資本か、投下資本(有利子負債+株主資本など)かの違いです。
ROEは借入を増やして自己資本を減らすと上がるため、稼ぐ力が変わらなくても数字が良く見えることがあります。ROICは調達の内訳が変わっても値が変わりにくく、事業の実力を見るのに向いています。
Q. ROAとROICの違いは何ですか?
A. ROAは総資産、ROICは事業に投じた資本を分母にする点が主な違いです。
ROAの分母には、買掛金などの営業上の負債で賄っている資産や、事業に使っていない現預金・遊休資産も含まれます。分子もROAは当期純利益、ROICはNOPATと異なるため、同じ会社でもROICのほうが高く出る場合があります。
Q. ROICの目安は何%ですか?
A. すべての会社に当てはまる一律の目安はありません。
必要な設備や在庫の量は業種によって異なるため、ROICの水準も業種で変わります。判断の基準になるのは、自社の資本コスト(WACC)を上回っているか、同業他社と比べてどうか、過去から改善しているかの3点です。
Q. ROICの投下資本には何を使いますか?
A. 「有利子負債+株主資本」か「運転資本+固定資産」のどちらかを使います。
前者はお金をどこから集めたか(調達側)、後者は集めたお金を何に使っているか(運用側)から見た投下資本です。どちらでも構いませんが、社内で定義を固定し、毎期同じ方法で計算することが大切です。
Q. 非上場企業や中小企業のM&Aでも使えますか?
A. 使えます。ROE・ROA・ROICは株価を使わないため、上場の有無に関係なく決算書から計算できます。
ただし中小企業の決算書は、役員報酬や経営者個人に関わる費用などで利益が実態とずれていることがあり、調整したうえで見る必要があります。買収価格の考え方はバリュエーション、中小企業のM&Aで用いられる簡便な算定方法は年買法の記事で解説しています。
まとめ|ROICを軸にM&Aの資本効率を判断する
ROE・ROA・ROICは、単なる財務指標ではなく、企業の体質と戦略の質を映し出す「企業の健康診断書」です。PBR1倍割れ対策が求められ、資本コスト(WACC)を意識した経営が常識となった現在、M&Aは規模拡大の手段ではなく、資本効率を高めるための戦略的選択肢として再定義されています。
重要なのは、ROEの数値だけを追うのではなく、ROICを軸に事業の稼ぐ力を見極めることです。ROICがWACCを上回る構造をつくり、その結果としてROEが改善する状態こそが、持続的な企業価値向上につながります。事業ポートフォリオ管理や選択と集中、遊休資産の整理、不採算事業の撤退といった施策は、すべてROIC改善という共通テーマで整理できます。
M&Aは目的ではなく、資本効率を高めるための手段です。数字を共通言語にし、レバレッジの罠を避けながら、ROIC逆ツリーで構造を分解し、全社最適の視点で判断することが、PBR1倍割れ時代に求められる経営の姿といえるでしょう。資本をどう使い、どの事業に託すのか。その意思決定の質こそが、これからの企業価値を左右します。
- 3つの指標の違いは、何の利益を、どの資本で割るか
- ROEは借入でも上がるため、ROEツリーで稼ぐ力と財務レバレッジに分けて読む
- M&Aでは、買収後のROICが資本コスト(WACC)を上回るかを価格とセットで確かめる
国内最大級のM&A・事業承継マッチングプラットフォーム「TRANBI(トランビ)」では、M&A案件の一覧から、業種や地域、価格帯で譲渡案件を探せます。ROICの視点で補強したい事業や手放す事業が見えてきたら、実際の案件を見ながら譲受・譲渡の検討を進めてみてはいかがでしょうか。