カーブアウトとは?意味・手法・メリットと進め方をわかりやすく解説
カーブアウトとは、企業グループの事業や子会社の一部を切り出す取組みです。スピンオフ・分社化との違い、会社分割・事業譲渡などの手法、外部資本の受け入れ方、スタンドアローン問題とTSA、ROA・ROEへの影響、進め方と成功のポイントをわかりやすく解説します。
自社のノンコア事業をどう扱うか、成長の見込める事業をどう伸ばすか——こうした経営課題への選択肢として注目されているのがカーブアウトです。
本記事では、カーブアウトの意味とスピンオフ・分社化との違い、会社分割・事業譲渡などの手法、外部資本の受け入れ方、スタンドアローン問題への対応、ROA・ROEなど資本効率との関係、成功のポイントを解説します。
事業の切り出しを検討している経営者・経営企画担当者の方や、カーブアウト案件の買収を考えている方に向けた内容です。
カーブアウトとは
まずは、カーブアウトの意味と、似た言葉との違い、どのような場面で使われるのかを整理しましょう。
カーブアウトの意味
カーブアウトとは、企業グループの事業や子会社の一部を切り出す取組みを指します。切り出した事業を外部の会社に売却したり、外部の資本を受け入れて独立した会社として成長させたりと、その形はさまざまです。
会社分割で事業を別会社にしてから株式を売却する場合もあれば、事業譲渡で既存の買い手に直接譲渡する場合もあります。必ず新しい会社を設立するわけではありません。本記事では、既存事業の切り出しを中心に、技術を活用したスタートアップ創出型の取組みも区別して紹介します。
スピンオフ・スピンアウト・分社化との違い
カーブアウトと似た言葉に、スピンオフ・スピンアウト・分社化があります。特にスピンオフは、分離した会社の株式を元の会社の株主に交付する点が特徴で、完全スピンオフでは、分離直後の両社の株主は共通しますが、元の親会社と分離会社の直接の資本関係は解消されます。主な違いを表にまとめました。
| 用語 | どういう取組みか | 株主・資本関係 |
|---|---|---|
| カーブアウト | 企業グループの事業や子会社の一部を切り出す取組み | 外部への売却、外部資本の受入れ、既存の買い手への譲渡など、形はさまざま |
| スピンオフ | 事業や子会社を分離し、その株式を元の会社の株主に交付する | 完全スピンオフでは、元の親会社と分離会社の直接の資本関係は解消される(一部の持分を残す場合もある) |
| スピンアウト | 企業内の人材や技術を起点とした独立など、文脈によって使われ方が異なる | 出資関係や技術の利用条件は個別に決める |
| 分社化 | 事業を別会社に移す組織上の取組み | カーブアウトの過程で使われることがある |
各手法の特徴は、外部への売却や出資の受入れ、既存株主への株式の分配など、誰が株式を保有し、誰に資金が入るかによって異なります。スピンオフ・スピンアウトとの違いは、スピンオフ・スピンアウトの違いでも詳しく解説しています。
カーブアウトが選ばれる場面
カーブアウトは、主に次のような場面で検討されます。親会社の中では十分な投資や人材を割けない事業を、外部の力を借りて伸ばしたい場合。コア事業に経営資源を集中させるため、ほかの事業を最適な持ち主に託したい場合。社内で生まれた技術を、独立した会社として事業化したい場合などです。
いずれの場合も、「切り出すこと」自体が目的ではなく、切り出したあとに、その事業と残る事業の両方がより良く成長できるかが判断の軸になります。
カーブアウトが注目されている背景
カーブアウトが経営の選択肢として注目されている背景には、事業の持ち方や経営資源の配分を見直す動きがあります。主な背景を3つ紹介します。
事業ポートフォリオの見直し
多くの事業を抱える企業では、成長性や収益性が異なる事業を同じ基準で管理していることが少なくありません。資本市場や投資家との対話が重視される中で、事業ごとの収益性や成長性を評価し、経営資源の配分を見直す動きが広がっています。
その中で、自社が最適な持ち主ではない事業を外部に託したり、独立させて成長を促したりする方法として、カーブアウトが検討されています。事業ポートフォリオの考え方は、事業ポートフォリオとはでも解説しています。
ノンコア事業は「不要な事業」ではない
ノンコア事業とは、自社の中核ではない事業のことで、価値がない事業という意味ではありません。自社の中では投資の優先順位が低くても、ほかの会社や独立した体制のもとでは、成長の機会を得られることがあります。
カーブアウトは、こうした事業に新しい持ち主や経営体制を与えることで、事業そのものの価値を引き出す方法でもあります。
意思決定のスピードと組織の活性化
大企業の一部門のままでは、意思決定に時間がかかったり、独自の人事制度を作りにくかったりすることがあります。独立した会社になることで、経営判断を早め、事業に合った制度や文化をつくりやすくなる場合があります。
ただし、独立すれば自然に成長するわけではありません。経営陣の体制や資金、管理機能などの準備があってこそ、こうした効果が期待できます。
カーブアウトの主な手法
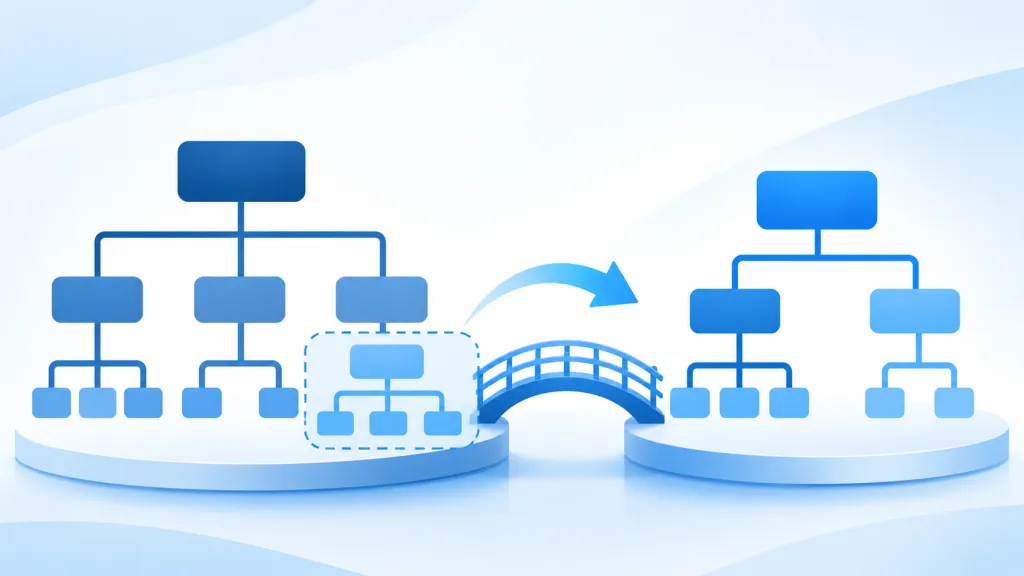
カーブアウトでは、主に会社分割・事業譲渡・子会社株式の譲渡が使われます。どの手法を選ぶかで、移るもの、従業員の扱い、税務、手続きにかかる時間が変わります。主な違いを表にまとめました。
| 手法 | 移るもの | 従業員 | 主な注意点 |
|---|---|---|---|
| 会社分割 | 分割契約・分割計画に定めた事業の権利義務 | 労働契約承継法などにもとづく協議・通知、一定の労働者の異議申出 | 適格分割の要件(分割後の株式売却の計画も含めて検討)、許認可の承継 |
| 事業譲渡 | 個別に特定した資産・契約など | 労働契約の承継には、原則として従業員本人の個別の承諾 | 契約の相手方の承諾、許認可、移転の手続きに時間がかかる場合がある |
| 子会社株式の譲渡 | 子会社の株式(会社はそのまま) | 雇用主である会社は変わらない | 親会社のシステムや管理機能への依存(スタンドアローン問題) |
会社分割によるカーブアウト
会社分割は、分割契約・分割計画に定めた事業に関する権利義務を、承継会社や新設会社へ包括的に承継させる制度です。新しい会社に事業を移してから、その株式を売却したり、外部資本を受け入れたりする場合によく使われます。
ただし、労働契約の承継には、労働契約承継法などにもとづく協議・通知や、一定の労働者による異議申出の手続きが関わります。許認可についても、承継の可否や必要な手続きを個別に確認する必要があります。
適格分割と税務の確認
会社分割が税務上の「適格分割」にあたると、移転する資産の譲渡損益の課税を繰り延べられる場合があります。適格分割の要件は、分割の類型や当事者間の資本関係などによって異なり、対価の内容に加え、支配関係・株式保有・事業・従業者の継続などを確認します。
分割後に株式の売却を予定している場合は、その計画も踏まえて適格性を検討する必要があります。課税の繰延べは、将来の課税がなくなることを意味するものではありません。具体的には、税理士と事前に確認しましょう。
事業譲渡によるカーブアウト
事業譲渡は、譲渡する事業の資産や契約などを個別に特定して移転する手法です。既存の買い手に事業を直接譲渡する場合などに使われます。
契約上の地位の移転には原則として相手方の承諾が必要で、労働契約の承継には、原則として従業員本人の個別の承諾が必要です。譲渡の対象を柔軟に設計できる一方、契約・従業員・許認可への対応によっては、実行までに時間がかかることがあります。
手法を選ぶときの判断軸
手法を選ぶときは、切り出す事業の範囲、従業員や取引先との契約の扱い、許認可、税務、切り出したあとの資本関係(売却するのか、外部資本を入れて独立させるのか)を整理します。
形式的な手続きの簡単さだけで決めず、切り出したあとの事業の姿から逆算して選ぶことが大切です。法務・税務・会計の専門家と、早い段階から相談しながら進めましょう。


外部資本を活用したカーブアウト
カーブアウトでは、切り出した事業を売却するだけでなく、外部の資本を受け入れて独立した会社として成長させる方法もあります。誰が株式を持ち、誰に資金が入るのかを整理しながら見ていきましょう。
株式の一部売却・増資による外部資本の受入れ
切り出した会社に外部の資本を受け入れる方法には、親会社が保有する株式を売却する方法と、対象会社が新株を発行する方法(増資)があります。既存株式の売却代金は原則として売り手の株主(親会社)に入り、新株の発行による払込金は対象会社に入ります。
切り出した会社の成長投資の資金を確保したい場合は、誰が資金を受け取り、どのように使うかまで設計する必要があります。なお、子会社株式の一部をIPOなどで外部投資家に公開する手法は、エクイティ・カーブアウトと呼ばれます。
PEファンド・VCが関与するケース
カーブアウトでは、PEファンドが切り出した事業の株式を取得し、経営の体制を整えながら企業価値を高めるケースがあります。親会社が一部の株式を持ち続け、ファンドと共同で事業を育てる形もあります。
技術を起点にしたスタートアップ型のカーブアウトでは、ベンチャーキャピタル(VC)が出資し、成長資金と経営の支援を提供することもあります。ファンドやVCは、いずれ株式を売却して投資を回収することを前提にしているため、出口(イグジット)の方針や時期について、事前に認識をそろえておくことが大切です。
親会社と外部資本の関係の設計
外部資本を受け入れたあとも親会社が株式を持つ場合は、議決権の割合、取締役の構成、親会社との取引の条件、株式を売却するときのルールなどを、株主間の契約で取り決めます。
関係があいまいなまま進めると、経営の方針や将来の株式の売却をめぐって対立が生じるおそれがあります。独立性と親会社の関与のバランスを、最初に設計しておきましょう。
スタンドアローン問題とは
カーブアウトの実務で、特に準備が必要になるのがスタンドアローン問題です。その意味と、補い方、従業員への対応を解説します。
スタンドアローン問題の意味
スタンドアローン問題とは、切り出す事業が親会社の管理機能やシステムなどに依存している場合に、分離後の事業運営に必要な機能や体制が不足する問題です。経理・人事・法務・ITなどの機能を、親会社の本社や共通部門が担っているときに起こりやすくなります。
影響の程度は、切り出す事業がすでに持っている体制や、買い手側で使える機能によって異なります。カーブアウトで注意すべき実務上のリスクのひとつで、対応が不十分だと、独立した事業運営に必要な体制が整っていない状態で分離することになりかねません。
管理機能をどう補完するか
必要な管理機能は、ひとつの方法だけでなく、いくつかの方法を組み合わせて確保します。主な選択肢は次のとおりです。
- 親会社からの一時的な業務支援(TSA:移行サービス契約)
- 買い手側の共通機能への統合
- 外部専門家やアウトソーシングの活用
- 最小限の管理部門の内製化
事業の規模や成長の段階に応じて、カーブアウトの前から補完の方法と移行の計画を設計しておくことが大切です。
従業員の転籍と雇用上の手続き
カーブアウトでは、事業とともに従業員が移ることがあります。雇用上の手続きは、事業譲渡か会社分割かによって異なり、既存の子会社の株式だけを譲渡する場合は、雇用主である会社自体は変わりません。
手続きだけでなく、従業員の不安への配慮も欠かせません。なぜカーブアウトを行うのか、独立後にどこを目指すのか、待遇や働き方はどう変わるのかを、早めに丁寧に説明しましょう。
カーブアウトと資本効率(ROA・ROE)
カーブアウトは、ROA・ROEなどの資本効率の改善を目的のひとつとして検討されることがあります。ここでは、指標の違いと、カーブアウトが指標に与える影響の考え方を整理します。
ROA・ROE・ROICの違い
資本効率を見る指標には、ROA・ROE・ROICがあります。ROAは総資産、ROEは自己資本に対して、どれだけ利益を生み出しているかを確認する指標です。事業ごとの投資効率を評価する際には、投下資本に対する税引後営業利益を示すROICも使われ、資本コストとの比較が大切になります。
指標の計算方法や違いは、ROICとはでくわしく解説しています。
カーブアウトでROA・ROEは必ず上がるのか
カーブアウトによるROAへの影響は、対象事業の収益性、売却の条件、連結の範囲の変化、売却代金の使い方などによって異なります。単に連結子会社へ事業を移すだけでは、連結上の総資産や利益は減りません。外部に売却しても、資産が現金に置き換わるため、ROAが自動的に改善するとは限りません。
ROEへの影響を評価する際は、売却後の継続的な利益、自己資本の変化、資金の再投資や株主還元などを確認します。一時的な売却益による変化と、本業の収益力の改善を分けて見ることが大切です。
切り出したあとに残る費用も試算する
効果を試算する際は、切り出す事業の現在の利益だけでなく、独立後に追加で必要になる人件費・IT費用・外注費や、一時的な分離の費用も考慮します。親会社側でも、事業を売却したあとに本社の人件費や賃借料などが残る場合があります。
こうした残る費用を含め、双方の収益構造を検証することが大切です。カーブアウトは資本効率の改善につながる場合がありますが、指標が上がるかどうかだけで判断せず、将来のキャッシュフローや資本コスト、事業のリスクも含めて評価しましょう。
経済産業省の関連施策
経済産業省は、事業の切り出しやスタートアップの創出に関する資料を公表しています。それぞれの対象と位置づけを確認しておきましょう。
既存事業の再編と、スタートアップ創出を分けて理解する
経済産業省の関連施策は、既存事業のポートフォリオ改革と、技術を活用したスタートアップ創出に分けて理解すると整理しやすくなります。
「事業再編実務指針」は、事業評価やガバナンス、事業の切り出しを円滑に進めるための実務を扱っています。一方、2024年に公表された「起業家主導型カーブアウト実践のガイダンス」は、事業会社では事業化できない技術を活用してスタートアップを創出するための考え方や実践方法を示しています。
スタートアップ創出型カーブアウト
スタートアップ創出型カーブアウトは、事業会社の中で生まれた技術やアイデアを、独立した会社として事業化する取組みです。既存事業の切り出しとは異なり、まだ事業として形になっていない技術が対象になることもあります。
経営者となる人材の確保、親会社との技術の利用条件や関与の度合い、VCなどからの資金の受け入れ方が成功のポイントです。こうした資料は、社内での検討や関係者との認識合わせに活用できます。
カーブアウトの進め方
カーブアウトは、一般的に次のような流れで進めます。案件の規模や手法によって、順番や期間は変わります。
STEP1:目的の整理と、切り出す範囲の決定
なぜ切り出すのか、どの事業・資産・人材・契約を対象にするのかを決めます。親会社と切り出す事業の間で、何を共有していて、何を分けるのかを洗い出しておくと、後の手続きがスムーズになります。
STEP2:手法と資本関係の設計
会社分割・事業譲渡・子会社株式の譲渡のどれを使うか、売却するのか、外部資本を入れて独立させるのかを決めます。税務(適格分割の要否など)や、従業員・許認可の手続きもこの段階で確認します。
STEP3:相手先の選定と交渉
売却や外部資本の受け入れを行う場合は、買い手や投資家を探し、価格や条件を交渉します。引き継ぐ範囲、移行期間中の支援(TSA)、親会社との取引の条件なども、この段階で詰めていきます。
STEP4:デューデリジェンスと契約
買い手や投資家が、切り出す事業の財務・法務・税務・ITなどを調べます。切り出す前の事業は、親会社の中で数字が分かれていないことも多いため、事業単体の財務情報(カーブアウト財務諸表)を準備することが大切です。調査の結果を踏まえて、最終契約を結びます。
STEP5:実行と移行
採用する手法に応じて、従業員への説明や必要な承諾の取得、契約・許認可に関する手続きなどを進め、実行前に満たすべき条件がそろっていることを確認したうえで、会社分割や譲渡を実行します。実行後も移行の作業が残る管理機能やシステムについては、TSAなどを活用し、合意した期限までに移行を終えられるよう進めましょう。
カーブアウトを成功させるためのポイント
最後に、カーブアウトを成功させるために、売り手・買い手の双方が押さえておきたいポイントを紹介します。
目的と、切り出したあとの姿を明確にする
まず、なぜカーブアウトを行うのか、切り出したあとに事業と残る会社がどうなっていたいのかを明確にします。財務の改善はカーブアウトの目的のひとつになり得ますが、一時的な指標の改善だけでなく、切り出したあとの成長、残る事業への影響、実行の費用を含めて判断することが大切です。
事業が単体で成り立つかを冷静に見極める
切り出す事業が、親会社の支援なしでも収益を上げ、必要な投資を続けられるかを検証します。取引先との関係、親会社との取引の条件、必要な人材がそろっているかも確認しましょう。
買い手の立場では、引き継ぐ範囲と移行の計画を確認する
カーブアウト案件を買収する場合は、何が引き継がれ、何が引き継がれないのかを確認することが大切です。親会社のシステムや共通の契約に頼っている部分は、TSAで一時的に補うのか、自社で用意するのかを決め、移行の計画と費用を買収価格の検討にも反映させましょう。
専門家を活用する
カーブアウトでは、会社法、労務、税務、会計、ITなど、多くの専門分野が関わります。法務・税務・会計の専門家や、カーブアウトの経験があるアドバイザーを、早い段階から活用しましょう。
事業の一部を切り出して売却したい場合や、カーブアウト案件を探したい場合は、M&Aプラットフォームで候補先を探す方法もあります。費用を抑えながら、スピーディーに相手探しを始められるのが魅力です。
カーブアウトに関するよくある質問
カーブアウトについて、よく寄せられる疑問に答えます。
カーブアウトとM&Aの違いは?
カーブアウトは、事業や子会社の一部を切り出す取組みで、その実行にM&A(会社分割・事業譲渡・株式譲渡など)の手法が使われます。切り出した事業を外部に売却する場合は、M&Aの一種といえます。
中小企業でもカーブアウトはできますか?
できます。大企業だけの手法ではなく、中小企業が一部の事業や店舗を切り出して、ほかの会社に譲渡するケースもあります。事業の規模にかかわらず、切り出す範囲や従業員・契約の扱いを整理することが大切です。
カーブアウトにかかる期間はどのくらい?
切り出す事業の規模、手法、許認可や従業員の手続き、システムの分離などによって大きく異なります。管理機能の移行まで含めると、契約のあとも一定の期間がかかるため、余裕を持って計画しましょう。
まとめ|カーブアウトは、切り出したあとの成長まで設計して進める
カーブアウトは、企業グループの事業や子会社の一部を切り出す取組みで、事業ポートフォリオの見直しや、事業の成長、技術の事業化などに使われます。会社分割・事業譲渡・子会社株式の譲渡など、手法によって従業員の扱いや税務、資金の流れが変わります。
検討するときは、次の点を押さえておきましょう。
- 目的と手法:切り出したあとの姿から逆算して、手法と資本関係を選ぶ
- スタンドアローン問題:管理機能の補完(TSA・外部委託・内製化など)と移行の計画を、事前に設計する
- 資本効率:ROA・ROEが自動的に上がるわけではない。残る費用や将来のキャッシュフローまで試算する
カーブアウトを「切り出すこと」で終わらせず、切り出した事業と残る事業の両方が成長できる形を設計することが、経営改革としてのカーブアウトを成功させる鍵です。